Domain faschingskonzert.de kaufen?
Wir ziehen mit dem Projekt
faschingskonzert.de um.
Sind Sie am Kauf der Domain
faschingskonzert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain faschingskonzert.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Schott Musik und Tanz Paket 1Schott Musik und Tanz für Kinder 1 – Komplettpaket: Unterrichtswerk zur Früherziehung, Neuausgabe 2026, von Jutta Funk, Micaela Grüner und Rainer Kotzian, umfasst alle Materialien zum ersten Unterrichtsjahr: Mein Musikater Kinderheft 1, Meine Tripptrappmaus Kinderheft 2, Lehrerhandbuch 1 (Ordner), MP3-Pack 1, Begleitsätze für Klavier und Ukulele 1 und Elterninformation, ISBN 9783795734923, ISMN 9790001223812, ED 24110, in deutscher Sprache105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
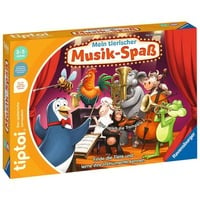
Ravensburger tiptoi - Mein tierischer Musik-Spaß - Lernspiel ab 3 JahrenMit dem tiptoi® Lernspiel "Mein tierischer Musik-Spaß" stellen Kinder ab 3 Jahren ein lustiges Orchester zusammen und lernen dabei spielerisch die Welt der Musik kennen. Wer spielt welches Instrument und darf als Nächstes auf die große Bühne? geeignet für 1-4 Spielende empfohlen für Kinder von 3 bis 5 Jahren vermittelt erstes Wissen über verschiedene Musikinstrumente mit vielen Geräuschen, Tonbeispielen und bekannten Kinderliedern In dieser fantastischen Welt voller musikalischer Tiere hat jedes Tier sein eigenes Instrument. Der Frosch spielt die Trompete und der Hund die Harfe. Die Aufgabe ist es, die richtigen Musizierenden zu finden und sie auf die Bühne zu bringen. Der tiptoi® Stift lässt dabei die unterschiedlichen Instrumente erklingen und gibt spannendes Sachwissen kindgerecht wieder. Wie hört sich ein Klavier an und warum hat die Querflöte so viele Löcher? Ganz ohne Vorwissen können die Kleinen in die Welt von Geige und Co. eintauchen und ihr Gehör schulen. Das interaktive Spiel fördert die Konzentration und das erste Verständnis für Musik. Der tiptoi® Stift ist nicht im Lieferumfang enthalten und muss separat erworben werden.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Schott Musik und Tanz 1 HandbuchSchott Musik und Tanz für Kinder 1 – Handbuch: Unterrichtswerk zur Früherziehung, Handbuch (Ordner) zum ersten Unterrichtsjahr, Neuausgabe 2026, von Jutta Funk, Micaela Grüner und Rainer Kotzian, ISBN 9783795720650, ISMN 9790001223799, ED 22963, 21 x 29,7 cm, 344 Seiten, in deutscher Sprache75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott Musik und Tanz Paket 1Schott Musik und Tanz für Kinder 1 – Komplettpaket: Unterrichtswerk zur Früherziehung, Neuausgabe 2026, von Jutta Funk, Micaela Grüner und Rainer Kotzian, umfasst alle Materialien zum ersten Unterrichtsjahr: Mein Musikater Kinderheft 1, Meine Tripptrappmaus Kinderheft 2, Lehrerhandbuch 1 (Ordner), MP3-Pack 1, Begleitsätze für Klavier und Ukulele 1 und Elterninformation, ISBN 9783795734923, ISMN 9790001223812, ED 24110, in deutscher Sprache105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Ravensburger tiptoi - Mein tierischer Musik-Spaß - Lernspiel ab 3 JahrenMit dem tiptoi® Lernspiel "Mein tierischer Musik-Spaß" stellen Kinder ab 3 Jahren ein lustiges Orchester zusammen und lernen dabei spielerisch die Welt der Musik kennen. Wer spielt welches Instrument und darf als Nächstes auf die große Bühne? geeignet für 1-4 Spielende empfohlen für Kinder von 3 bis 5 Jahren vermittelt erstes Wissen über verschiedene Musikinstrumente mit vielen Geräuschen, Tonbeispielen und bekannten Kinderliedern In dieser fantastischen Welt voller musikalischer Tiere hat jedes Tier sein eigenes Instrument. Der Frosch spielt die Trompete und der Hund die Harfe. Die Aufgabe ist es, die richtigen Musizierenden zu finden und sie auf die Bühne zu bringen. Der tiptoi® Stift lässt dabei die unterschiedlichen Instrumente erklingen und gibt spannendes Sachwissen kindgerecht wieder. Wie hört sich ein Klavier an und warum hat die Querflöte so viele Löcher? Ganz ohne Vorwissen können die Kleinen in die Welt von Geige und Co. eintauchen und ihr Gehör schulen. Das interaktive Spiel fördert die Konzentration und das erste Verständnis für Musik. Der tiptoi® Stift ist nicht im Lieferumfang enthalten und muss separat erworben werden.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Musik, Spaß, Superstars - Preis vom 05.11.2026 16:33:58 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : Buena Vista, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, RegionCode : 2, Format : Dolby, Feature : Medium : DVD, medium : DVD, releaseDate : 2005-08-04, runningTime : 62 minutes, theatricalReleaseDate : 2005-01-013,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
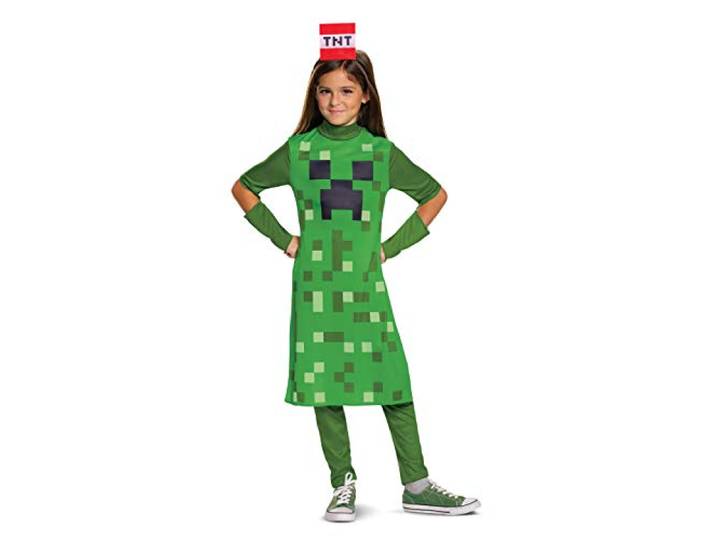
Disguise Offizielles Creeper Minecraft Kostüm Mädchen Faschingskostüme Kinder Kostüm Minecraft Kostum Kinder Karneval Kostüme Geburstag M<p>Das <strong>offizielle Creeper Minecraft Kostüm</strong> für Mädchen ist die perfekte Wahl für kleine Fans des beliebten Spiels. Dieses <strong>Faschingskostüm</strong> besteht aus einem stylischen Kleid, passenden Leggings und einem charakteristischen Kopfstück, das das Aussehen des ikonischen Creepers perfekt einfängt. In der Größe M erhältlich, eignet sich dieses Kostüm ideal für Kinder im Alter von 7 bis 8 Jahren. Für genauere Maße kannst du die Größentabelle konsultieren.</p><p>Das Kostüm besticht durch seine leuchtende <strong>grüne Farbe</strong>, die den Creeper aus dem Spiel originalgetreu nachahmt. Es ist nicht nur ein echter Hingucker auf jeder Karnevalsfeier, sondern auch eine tolle Wahl für Geburtstagsfeiern oder andere festliche Anlässe. Die bequemen Materialien sorgen dafür, dass sich dein Kind den ganzen Tag über wohlfühlt und unbeschwert spielen kann.</p><p>Mit diesem <strong>Kostüm für Kinder</strong> wird jede Feier zu einem unvergesslichen Erlebnis. Egal ob beim Fasching, Karneval oder einem Kindergeburtstag – das Creeper Kostüm sorgt für strahlende Augen und viel Spaß. Lass dein Kind in die Welt von Minecraft eintauchen und erlebe gemeinsam die Freude am Verkleiden!</p>81,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.